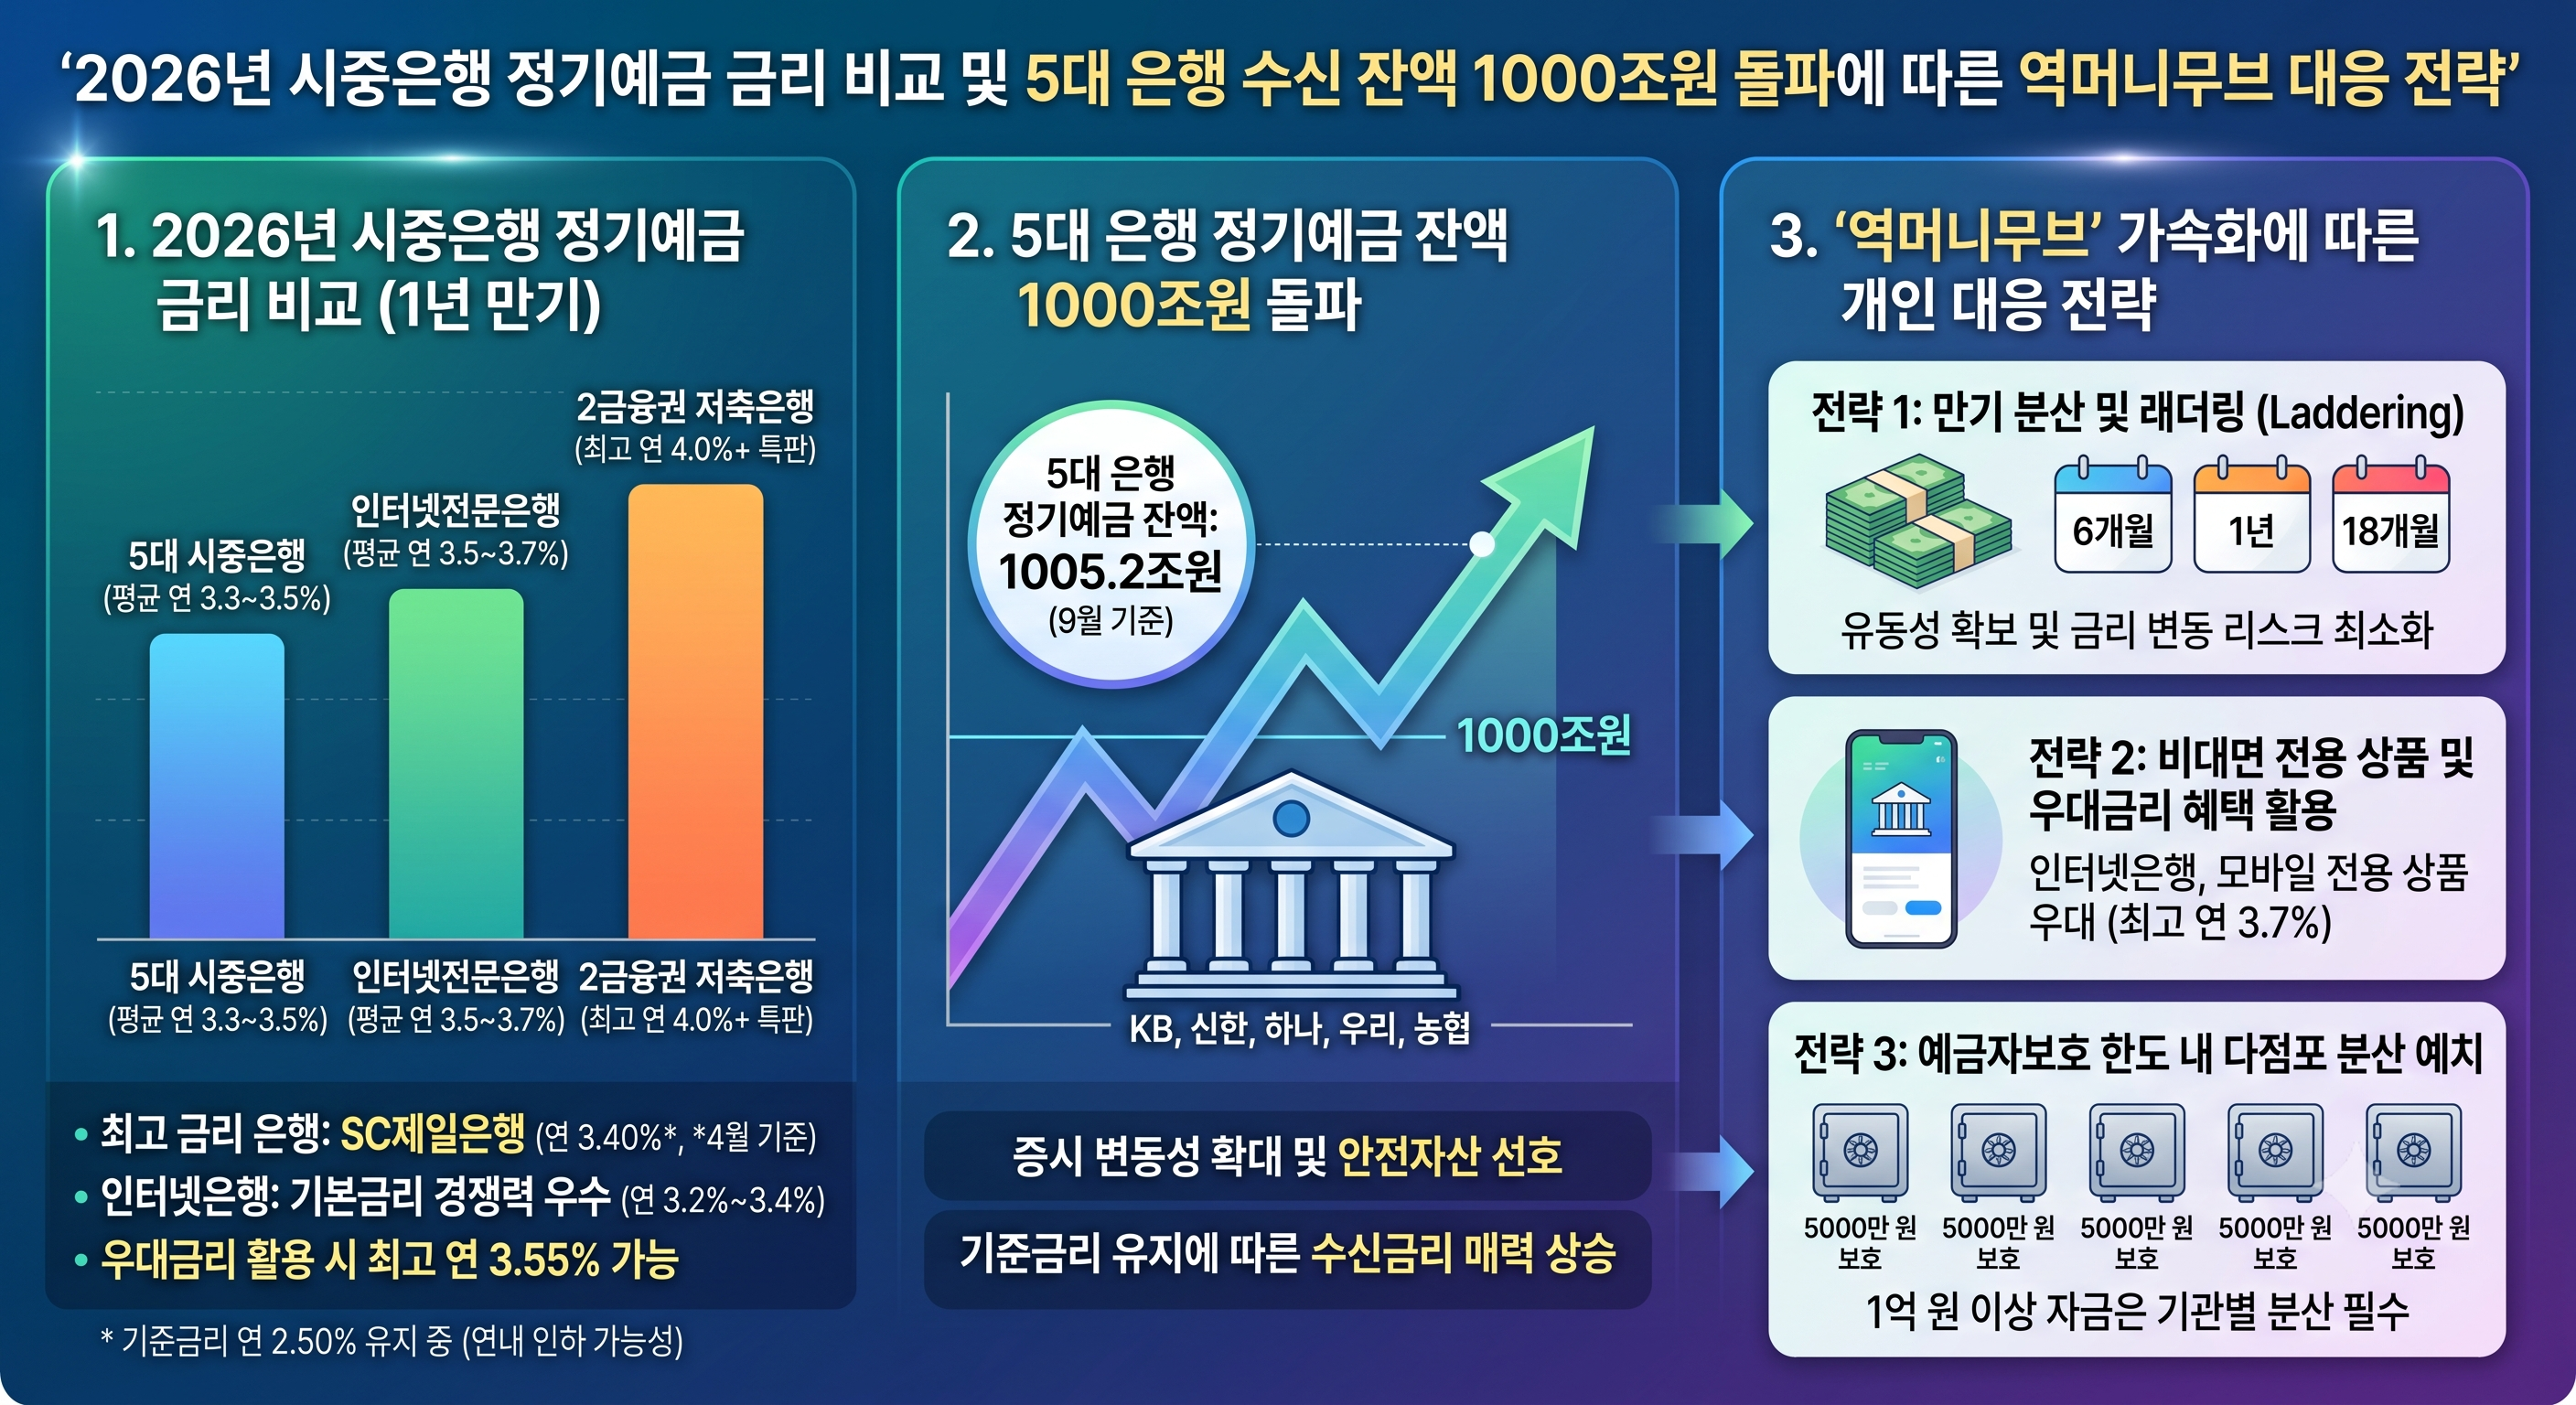
5대 시중은행 수신금리 인상 추이와 금융 시장 유동성 재편
주요 시중은행 정기예금 금리 현황 및 우대 조건 비교
2026년 9월 한국은행의 연속적인 기준금리 인상(연 3.00%) 조치에 발맞추어 국내 시중은행들이 정기예금 수신금리를 일제히 상향 조정하고 있습니다. 이는 시장 실세금리 상승분을 수신 상품에 신속히 반영함으로써 유동성을 선점하고, 만기가 돌아오는 예금 자금을 안정적으로 묶어두기 위한 조치입니다.
| 은행명 | 대표 상품명 | 1년 만기 최고 금리 | 주요 특징 및 우대 조건 |
| 우리은행 | 우리 첫거래우대 정기예금 | 연 3.6% | 비대면 전용, 전년도 말 기준 무계좌 고객 대상 우대금리 연 1.0%p 반영 |
| 우리은행 | WON플러스예금 | 연 3.4% | 시장 실세금리를 즉각 반영하는 대표 정기예금 상품 |
| NH농협은행 | NH올원e예금 | 연 3.45% | 기존 연 3.25%에서 0.20%p 전격 인상 |
| 신한은행 | 쏠편한 정기예금 | 연 3.4% | 기존 연 3.2%에서 0.20%p 상향 조정 |
| 하나은행 | 하나의 정기예금 | 연 3.3% | 기존 연 3.2%에서 0.10%p 상향 조정 |
| KB국민은행 | KB Star 정기예금 | 연 3.2% | 시장금리 추이를 관찰하며 추가 인상 검토 중 |
가계대출 축소와 증시 대기자금 이탈에 따른 자금 흐름 변화
예금 금리가 연 3%대 중반에 다다르면서 위험자산에 머물던 자금이 은행권으로 빠르게 되돌아오고 있습니다. 5대 은행(KB국민·신한·하나·우리·NH농협)의 정기예금 잔액은 지난 8월 말 기준 1005조 2319억 원을 기록하여 사상 처음으로 1000조 원을 돌파하였으며, 한 달 만에 20조 2920억 원이 순증했습니다.
이와 대조적으로 가계대출 잔액은 뚜렷한 감소세로 돌아섰습니다. 5대 은행의 가계대출 잔액은 9월 10일 기준 780조 9677억 원으로 8월 말보다 1조 1514억 원 감소했습니다. 주택담보대출이 5172억 원 줄어든 것을 비롯해 신용대출은 5748억 원, 전세자금대출은 2497억 원 줄어들며 주담대·신용·전세대출이 동시에 감소하는 흐름이 8개월 만에 나타났습니다. 증시 대기자금인 투자자예탁금 역시 6월 말 121조 6340억 원에서 9월 10일 107조 6573억 원으로 13조 9767억 원(11.5%) 축소되어, 손실 위험을 피해 확정 수익을 좇는 ‘역머니무브’가 한층 뚜렷해진 상태입니다.
블로거의 인사이트(Insight)
데이터 흐름 설계 관점에서 본 자본 이동 메커니즘
과거 전산 시스템과 통신망을 구축하며 방대한 정보의 흐름을 조율해 온 경험에 비추어 보면, 현재의 금융 자본 이동은 안전한 통로로 데이터가 집중되는 현상과 원리가 같습니다. 복잡한 시스템 내부에서 오류 위험이 감지되면 제어 장치가 가장 안정적인 예비 서버로 데이터 경로를 우회시키듯, 시중 자금도 변동성이 커진 증시를 떠나 원금과 약정 이자가 보장되는 은행 계좌로 길을 찾아 이동하고 있습니다. 거시경제 지표의 변화는 시스템의 규칙처럼 시장 참여자들의 자금 운용 방식을 안전 중심으로 빠르게 전환시키고 있습니다.
금융 및 보험 수당 체계 수립 관점에서의 전략적 대응
보험과 금융 현장에서 영업 조직을 지원하고 실적에 따른 보상 규정을 기획해 온 실무적 시각에서 살펴보면, 수신금리 상승은 상품 전략의 전면적인 재조정을 요구합니다. 금리가 올라가는 국면에서는 금융 소비자들이 위험이 따르는 복합 투자상품을 기피하고 원금이 보존되는 확정 금리형 저축 상품을 강하게 선호하게 됩니다. 이에 발맞추어 금융사는 고위험 유치에 편중되었던 단기 보상 기준을 정비하고, 장기 계약 유지율과 건전성에 무게를 둔 새로운 보상 기준을 마련해야 조직의 지속 가능한 성장을 도모할 수 있습니다.
직장인을 위한 현실적인 자산 배분 제언
현업에서 오랜 기간 직무를 수행하며 가계를 꾸려온 블로거의 입장에서는 지금의 금리 환경을 부채 위험을 덜어내고 자산의 기초체력을 다질 최적의 분기점으로 판단합니다. 8개월 만에 대출 잔액이 감소한 것은 늘어난 이자 부담에 맞서 빚을 줄이려는 경제 주체들의 합리적인 대응입니다. 지금처럼 불확실성이 지속되는 시기에는 무리한 레버리지 투자보다는 연 3%대 중반의 정기예금을 든든한 유동성 보관처로 삼고, 고금리 대출 원리금을 우선 상환해 나가는 보수적이고 견고한 재무 관리가 장기적으로 가장 안전한 선택입니다.
'금융 IT' 카테고리의 다른 글
| 2026년 서울 아파트 거래절벽 속 집값 버티기, 대출 규제와 양도세 중과 사이 실수요자 생존 전략 (0) | 2026.09.14 |
|---|---|
| 15억 대출 규제선이 촉발한 2026년 서울 아파트 거래량 양극화와 실수요 이동 분석 (1) | 2026.09.10 |
| 2026년 급전 대출 급증과 연체율 상승 추세, 카드론 및 보험계약대출 위험 신호에 대처하는 실무적 자산 방어 (5) | 2026.09.08 |
| 티빙 3954만 계정 개인정보 유출 사고 원인과 대형 플랫폼 내부 통제의 실질적 해법 (1) | 2026.09.07 |
| 2026년 저축은행 7% 파킹통장 실질 이자와 정기예금 금리 비교로 본 현명한 목돈 굴리기 (1) | 2026.09.04 |


